Domain avdy.de kaufen?
Wir ziehen mit dem Projekt
avdy.de um.
Sind Sie am Kauf der Domain
avdy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain avdy.de kaufen?
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Unterkapitalisierung-im-Steuerrecht-der
Top-Angebote
Produkte zum Begriff Unterkapitalisierung-im-Steuerrecht-der:
-
Der gemeinnützige Verein im Steuerrecht. Besondere Betrachtung der Abgrenzungsproblematik Zweckbetrieb / wirtschaftlicher Geschäftsbetrieb,Der Gemeinnützige Verein Im Steuerrecht. Besondere Betrachtung Der Abgrenzungsproblematik Zweckbetrieb / Wirtschaftlicher Geschäftsbetrieb, Taschenbuch Von Dominik Behrens, Grin, 978-3-668-71119-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Europarechtliche Grenzen der Grössendifferenzierung im Steuerrecht, Fachbücher von Paul HintermayerDas Fachbuch "Europarechtliche Grenzen der Grössendifferenzierung im Steuerrecht" bietet eine tiefgehende Analyse der komplexen Wechselwirkungen zwischen nationaler Steuersouveränität und den Regeln des europäischen Binnenmarktes. Der Autor beleuchtet die Herausforderungen, die sich bei der steuerlichen Differenzierung nach Unternehmensgrössen ergeben. Insbesondere wird untersucht, inwieweit eine systematische Mehrbelastung grösserer Unternehmen im Vergleich zu kleineren als Verletzung der Grundfreiheiten oder als verbotene Beihilfe interpretiert werden kann. Durch die Betrachtung verschiedener dogmatischer Ansätze wird ein umfassendes Verständnis für die rechtlichen Rahmenbedingungen geschaffen. Das Buch richtet sich an Fachleute im Bereich Steuerrecht sowie an Studierende, die sich mit den rechtlichen Aspekten der Unternehmensbesteuerung im europäischen Kontext auseinandersetzen möchten.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der PKW im Steuerrecht, Ratgeber von Daniel Eilenbrock, Daniela Karbe-GesslerDie Überlassung eines Firmenwagens oder eines (Elektro-) Fahrrades zur privaten Nutzung sind beliebte Bestandteile in Gehaltsverhandlungen und aus dem Berufsalltag nicht mehr wegzudenken. Zuletzt sind zum 1. Juli 2025 durch das steuerliche Investitionssofortprogramm zur Stärkung Deutschlands Änderungen bei der Besteuerung von Elektrofahrzeugen in Kraft getreten. Darüber hinaus stellen sich bei der privaten Nutzung von Dienstfahrzeugen durch Arbeitnehmer oder Unternehmer teils sehr differenzierte steuerliche Fragen, die häufig Schwerpunkt in Lohnsteueraussenprüfungen und Betriebsprüfungen sind. Sämtliche Fragen, die in der täglichen Praxis auftreten können, beantwortet der aktuelle Brennpunkt 'Der PKW im Steuerrecht'. Die neuesten gesetzlichen Regelungen sowie aktuelle Rechtsprechung und die geltenden Verwaltungsanweisungen wurden berücksichtigt. Mit praktischen Beispielen und zahlreichen Grafiken werden mögliche Problemfelder aufgezeigt und deren optimale steuerliche Handhabung erläutert. Inhaltsverzeichnis: A. Ertragsteuerliche Einordnung des PKWs zum Privat- und Betriebsvermögen B. Die PKW-Gestellung an Arbeitnehmer/-innen C. Elektromobilität D. Gehaltsumwandlung und Leasing E. Private Nutzung von Fahrrädern F. Aktuelle Rechtsprechung G. Fahrzeuge in der Gewinnermittlung H. Umsatzsteuerliche Behandlung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
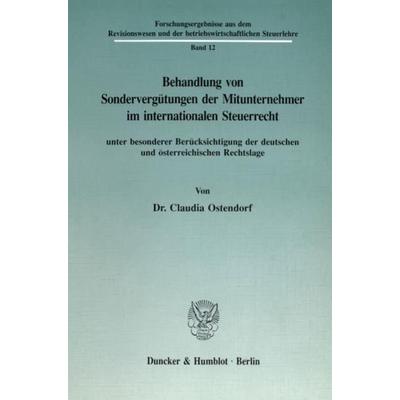
Behandlung von Sondervergütungen der Mitunternehmer im internationalen Steuerrecht, unter besonderer Berücksichtigung der deutschen undBehandlung Von Sondervergütungen Der Mitunternehmer Im Internationalen Steuerrecht, Unter Besonderer Berücksichtigung Der Deutschen Und Österreichischen Rechtslage., Taschenbuch Von Claudia Ostendorf, Duncker & Humblot, 978-3-428-08172-1,...69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Unterkapitalisierung-im-Steuerrecht-der:
-
Unterkapitalisierung im Steuerrecht der EU-Mitgliedsstaaten, Taschenbuch von Bettina Baierl, GRIN, 978-3-8386-2479-2Unterkapitalisierung Im Steuerrecht Der Eu-mitgliedsstaaten, Taschenbuch Von Bettina Baierl, Grin, 978-3-8386-2479-2, Seitenanzahl: 9638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stellung der «A-, B- und C-reorganizations» im US-amerikanischen Steuerrecht und ihre Pendants im deutschen (Umwandlungs-)Steuerrecht, TaschenbuchDie Stellung Der «a-, B- Und C-reorganizations» Im Us-amerikanischen Steuerrecht Und Ihre Pendants Im Deutschen (umwandlungs-)steuerrecht, Taschenbuch Von Florian Huber, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57382-2,...167,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der gemeinnützige Verein im Steuerrecht. Besondere Betrachtung der Abgrenzungsproblematik Zweckbetrieb / wirtschaftlicher Geschäftsbetrieb,Der Gemeinnützige Verein Im Steuerrecht. Besondere Betrachtung Der Abgrenzungsproblematik Zweckbetrieb / Wirtschaftlicher Geschäftsbetrieb, Taschenbuch Von Dominik Behrens, Grin, 978-3-668-71119-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Europarechtliche Grenzen der Grössendifferenzierung im Steuerrecht, Fachbücher von Paul HintermayerDas Fachbuch "Europarechtliche Grenzen der Grössendifferenzierung im Steuerrecht" bietet eine tiefgehende Analyse der komplexen Wechselwirkungen zwischen nationaler Steuersouveränität und den Regeln des europäischen Binnenmarktes. Der Autor beleuchtet die Herausforderungen, die sich bei der steuerlichen Differenzierung nach Unternehmensgrössen ergeben. Insbesondere wird untersucht, inwieweit eine systematische Mehrbelastung grösserer Unternehmen im Vergleich zu kleineren als Verletzung der Grundfreiheiten oder als verbotene Beihilfe interpretiert werden kann. Durch die Betrachtung verschiedener dogmatischer Ansätze wird ein umfassendes Verständnis für die rechtlichen Rahmenbedingungen geschaffen. Das Buch richtet sich an Fachleute im Bereich Steuerrecht sowie an Studierende, die sich mit den rechtlichen Aspekten der Unternehmensbesteuerung im europäischen Kontext auseinandersetzen möchten.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Unterkapitalisierung-im-Steuerrecht-der
-
Der PKW im Steuerrecht, Ratgeber von Daniel Eilenbrock, Daniela Karbe-GesslerDie Überlassung eines Firmenwagens oder eines (Elektro-) Fahrrades zur privaten Nutzung sind beliebte Bestandteile in Gehaltsverhandlungen und aus dem Berufsalltag nicht mehr wegzudenken. Zuletzt sind zum 1. Juli 2025 durch das steuerliche Investitionssofortprogramm zur Stärkung Deutschlands Änderungen bei der Besteuerung von Elektrofahrzeugen in Kraft getreten. Darüber hinaus stellen sich bei der privaten Nutzung von Dienstfahrzeugen durch Arbeitnehmer oder Unternehmer teils sehr differenzierte steuerliche Fragen, die häufig Schwerpunkt in Lohnsteueraussenprüfungen und Betriebsprüfungen sind. Sämtliche Fragen, die in der täglichen Praxis auftreten können, beantwortet der aktuelle Brennpunkt 'Der PKW im Steuerrecht'. Die neuesten gesetzlichen Regelungen sowie aktuelle Rechtsprechung und die geltenden Verwaltungsanweisungen wurden berücksichtigt. Mit praktischen Beispielen und zahlreichen Grafiken werden mögliche Problemfelder aufgezeigt und deren optimale steuerliche Handhabung erläutert. Inhaltsverzeichnis: A. Ertragsteuerliche Einordnung des PKWs zum Privat- und Betriebsvermögen B. Die PKW-Gestellung an Arbeitnehmer/-innen C. Elektromobilität D. Gehaltsumwandlung und Leasing E. Private Nutzung von Fahrrädern F. Aktuelle Rechtsprechung G. Fahrzeuge in der Gewinnermittlung H. Umsatzsteuerliche Behandlung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behandlung von Sondervergütungen der Mitunternehmer im internationalen Steuerrecht, unter besonderer Berücksichtigung der deutschen undBehandlung Von Sondervergütungen Der Mitunternehmer Im Internationalen Steuerrecht, Unter Besonderer Berücksichtigung Der Deutschen Und Österreichischen Rechtslage., Taschenbuch Von Claudia Ostendorf, Duncker & Humblot, 978-3-428-08172-1,...69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
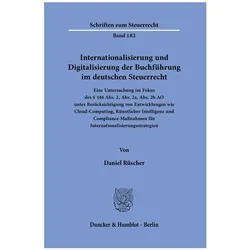
Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht, Fachbücher von Daniel RüscherDas Fachbuch "Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht" von Daniel Rüscher bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Buchführung im Kontext der fortschreitenden Digitalisierung und Internationalisierung. Es beleuchtet die gesetzlichen Vorgaben, insbesondere die Vorschriften des § 146 AO, und diskutiert die praktischen Herausforderungen, die sich aus der Verlagerung von Buchführungsprozessen ins Ausland ergeben. Die Arbeit geht auf die Reformen der Jahre 2008, 2010 und 2020 ein, die komplexe Ausnahmen für die Buchführung im Ausland normieren. Zudem werden Compliance-Strategien entwickelt, um die bestehenden Vorgaben praxistauglich anzuwenden. Das Buch richtet sich an Fachleute im Bereich Steuerrecht und bietet rechtspolitische Empfehlungen sowie Handlungsoptionen für die Finanzverwaltung im internationalen und europäischen Kontext.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
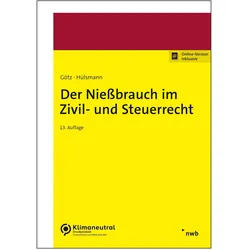
Der Niessbrauch im Zivil- und Steuerrecht, Fachbücher von Hellmut Götz, Christoph HülsmannDas Fachbuch "Der Niessbrauch im Zivil- und Steuerrecht" bietet eine umfassende und fundierte Einführung in das komplexe Thema des Niessbrauchs, das insbesondere im Kontext von Vermögensübertragungen und vorweggenommener Erbfolge von grosser praktischer Bedeutung ist. Die 13. Auflage des Handbuchs stellt eine wertvolle Ressource für Praktiker dar, die sich mit den zivilrechtlichen und steuerrechtlichen Aspekten des Niessbrauchs auseinandersetzen. Die Autoren, Christoph Hülsmann, Rudolf Jansen und Hellmut Götz, haben die Inhalte auf den aktuellen Stand der Rechtsprechung und Literatur bis zum 1. Januar 2023 aktualisiert. Das Buch bietet nicht nur eine klare Darstellung der relevanten Vorschriften, sondern auch praktische Hilfsmittel wie Vertrags- und Testamentsmuster sowie Niessbraucherlasse. Ein detailliertes Stichwortverzeichnis ermöglicht den schnellen Zugriff auf spezifische Themen und Fragen, die im Zusammenhang mit Niessbrauch stehen.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.